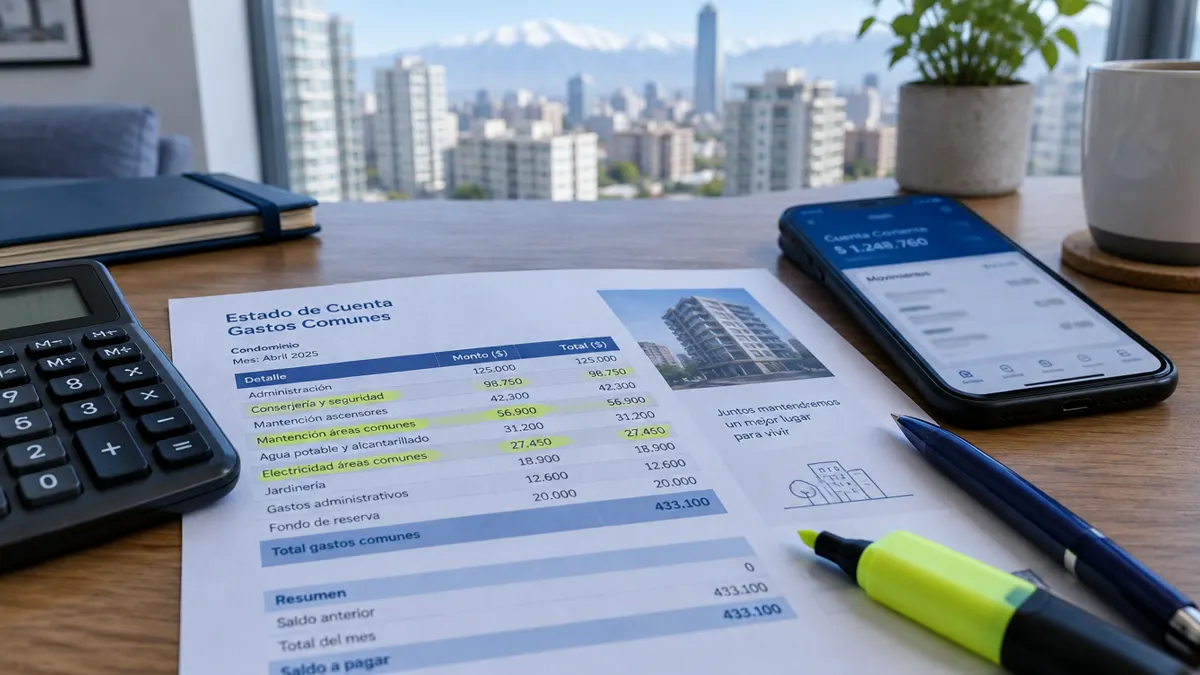
El presupuesto anual del condominio es la herramienta que permite anticipar cuánto costará operar el edificio durante los próximos doce meses y si será necesario subir los gastos comunes. Bien hecho, evita sorpresas y cobros extraordinarios de último minuto. Mal hecho, o inexistente, deja a la comunidad reaccionando a cada imprevisto.
La Ley 21.442 convirtió este presupuesto en una obligación del administrador, con contenido, plazos y aprobación definidos. Le explicamos cómo armarlo y, sobre todo, cómo controlarlo.
Qué dice la ley sobre el presupuesto anual del condominio
El artículo 22 de la Ley 21.442 obliga al administrador a confeccionar un presupuesto estimativo de las obligaciones económicas del condominio para un período de doce meses. Sus reglas principales son:
- Envío anticipado: el administrador debe remitirlo al comité y al domicilio o correo electrónico de cada copropietario con al menos 30 días de antelación al inicio del período de doce meses.
- Observaciones: los copropietarios pueden hacer observaciones ante el comité hasta 15 días antes de que empiece el período.
- Aprobación: corresponde al comité de administración aprobarlo, sin perjuicio de que deba pasar por la asamblea si contempla alguna materia que lo requiera.
- Naturaleza estimativa: el presupuesto proyecta; el cobro mensual se hace según los gastos efectivamente devengados y los presupuestos definitivos de cada obra o servicio, incluidos los urgentes no previstos.
Qué debe incluir el presupuesto
La ley detalla su contenido mínimo. Lo resumimos en esta tabla:
| Componente | Cómo se calcula o qué informa |
|---|---|
| Gastos ordinarios de administración, uso y consumo | Promedio mensual de lo devengado en los doce meses anteriores |
| Gastos ordinarios de mantención o reparación | Proyección de lo programado para los doce meses siguientes |
| Gastos extraordinarios previsibles | Cualquier gasto extraordinario que sea posible estimar con anticipación |
| Fondo común de reserva | Monto disponible y si se proyecta usarlo para cubrir gastos |
| Ingresos proyectados | Recaudación de gastos comunes y otros conceptos |
| Necesidad de recargo | Si se estima necesario un recargo en los gastos comunes |
Si no tiene claro qué gastos son ordinarios y cuáles extraordinarios, revise nuestra guía de gastos comunes ordinarios y extraordinarios; la distinción cambia quién aprueba cada gasto.
El programa de mantención: la base de la proyección
El reglamento de la ley (DS 7, art. 26) exige que, para proyectar correctamente los gastos de mantención o reparación, el administrador elabore un programa de mantención para 12 meses de las redes internas de servicios básicos y de los sistemas de emergencia y de extinción de incendios. Ese programa debe partir de una inspección, distinguir lo que requiere mantención de lo que requiere reparación, fijar fechas o periodicidad, priorizar partidas y evaluar sus costos. Al terminar el período, el administrador rinde cuenta detallada al comité de lo ejecutado.
En la práctica, un presupuesto sin programa de mantención es una cifra sin sustento. Las certificaciones obligatorias, como gas y ascensores, también deben estar en el calendario. Las revisamos en mantenciones y certificaciones obligatorias del condominio.
¿Su administración le entregó el presupuesto de este año con 30 días de anticipación? Solicite una reunión gratuita y le decimos qué revisar primero en su condominio.
Cómo armar el presupuesto paso a paso
- Reúna los gastos reales de los últimos doce meses, separados por administración, mantención, reparación y consumo.
- Calcule el promedio mensual de los gastos de administración, uso y consumo, como pide la ley.
- Sume los contratos vigentes y sus reajustes: aseo, seguridad, ascensores, jardines, seguros.
- Incorpore el programa de mantención con sus costos estimados mes a mes.
- Considere el personal: remuneraciones, cotizaciones y cambios legales previsibles, como la reducción gradual de jornada.
- Proyecte los ingresos de forma realista, considerando la morosidad histórica. Más sobre esto en morosidad en gastos comunes.
- Defina el aporte al fondo de reserva, que no puede ser inferior al 5% del gasto común mensual (art. 39). Puede estimarlo con nuestra calculadora de fondo de reserva.
- Compare gastos e ingresos y determine si se requiere recargo.
Cómo controlar el presupuesto durante el año
Aprobar el presupuesto es la mitad del trabajo. La otra mitad es compararlo cada mes con lo real. Una práctica útil es pedir al administrador que agregue a la rendición mensual una tabla con tres columnas: presupuestado, real y diferencia, por partida.
Como recomendación general, ponga atención a:
- Partidas que superan lo presupuestado varios meses seguidos.
- Gastos de mantención presupuestados que no se ejecutan (pueden indicar mantenciones postergadas).
- Gastos nuevos que no estaban en el presupuesto ni fueron aprobados.
- Ingresos bajo lo proyectado por aumento de morosidad.
- Uso del fondo de reserva sin autorización del comité.
Un caso hipotético
Por ejemplo, un condominio presupuesta la mantención de bombas de agua en marzo y octubre. En la rendición de octubre la partida aparece en cero, pero en diciembre surge una “reparación urgente” de bombas por un monto varias veces mayor. Sin presupuesto ni programa de mantención, esa secuencia pasa inadvertida. Con ellos, el comité puede preguntar a tiempo por qué no se hizo la mantención planificada.
Errores frecuentes al armar el presupuesto
- Copiar el del año anterior con un reajuste fijo. Ignora contratos nuevos, cambios de personal y mantenciones que vencen este año.
- Suponer que todos pagan. Si se proyecta una recaudación del 100% y la morosidad histórica es mayor, el déficit aparece a mitad de año.
- Olvidar las certificaciones periódicas. Gas, ascensores y sistemas contra incendio tienen calendarios propios que deben estar presupuestados.
- No informar el fondo de reserva. La ley exige indicar el monto disponible y si se proyecta usarlo.
- Mezclar mantención con reparación. El programa de mantención del DS 7 pide distinguirlas, y esa diferencia ayuda a ver si el edificio se está deteriorando.
- Entregarlo tarde. Sin los 30 días de anticipación, los copropietarios pierden la oportunidad de hacer observaciones.
El presupuesto como herramienta de auditoría
Cuando auditamos un condominio, el presupuesto aprobado es uno de los primeros documentos que pedimos: permite medir la gestión del administrador contra lo comprometido y detectar desviaciones que no se explican. Si su edificio no tiene presupuesto, o lo tiene pero nadie lo controla, nuestra auditoría financiera de condominios le ayuda a ordenar las cifras y a construir una base confiable para el próximo período.
Este artículo es informativo y no reemplaza la asesoría legal o contable para un caso concreto. Fuente: Ley 21.442 (arts. 22 y 39) y DS N°7 (V. y U.) de 2023, art. 26, publicados en la Biblioteca del Congreso Nacional.