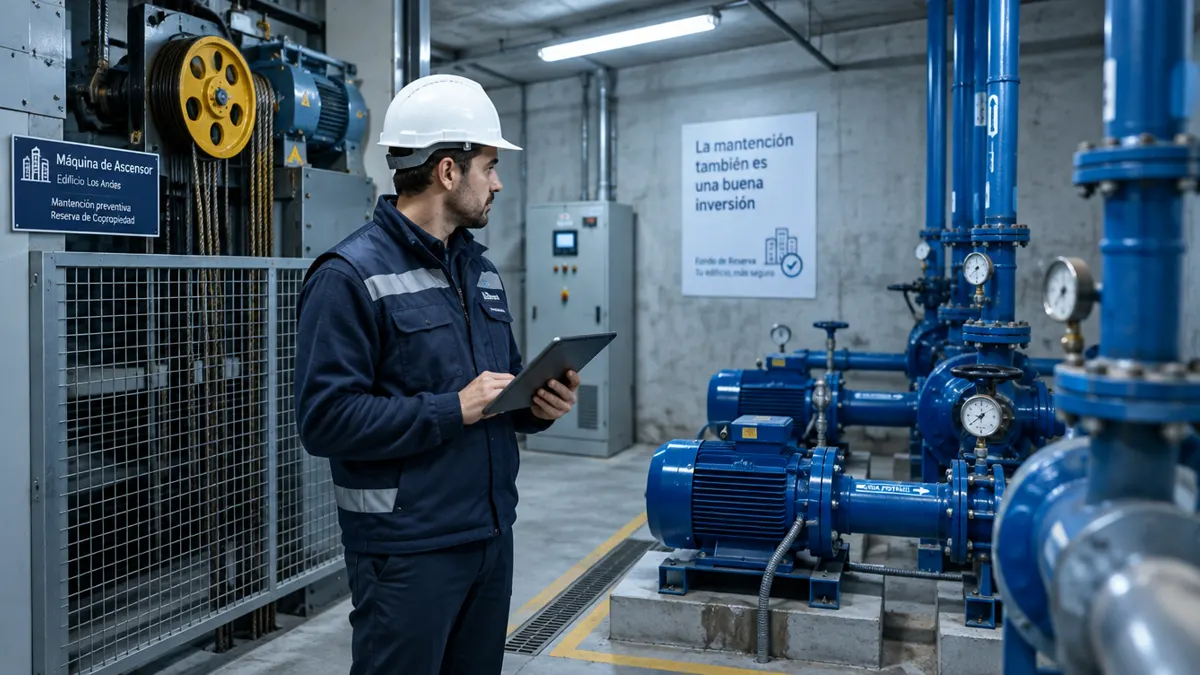
Una bomba de agua que falla, un ascensor que hay que modernizar, un finiquito inesperado. El fondo común de reserva existe para que estos gastos no se transformen en una cuota extraordinaria de emergencia. Pero en muchos edificios el fondo se cobra todos los meses… y no crece.
¿Qué dice la Ley 21.442?
El artículo 39 de la ley establece que:
- Todo condominio debe tener un fondo común de reserva para gastos comunes extraordinarios, urgentes o imprevistos.
- Se forma con un recargo sobre el gasto común que no puede ser inferior al 5% del gasto común mensual.
- Una parte debe destinarse a cubrir las indemnizaciones por término de contrato del personal; ese porcentaje lo fija la asamblea extraordinaria.
- También ingresan al fondo las multas e intereses que paguen los copropietarios.
- Su uso debe ser autorizado por el comité. Usarlo en mantenciones ordinarias requiere un acuerdo de la asamblea por mayoría absoluta de los derechos.
Ejemplo simple
Si el gasto común total del edificio es de $10.000.000 mensuales, el aporte al fondo de reserva debe ser de al menos $500.000 al mes, es decir, $6.000.000 al año, más las multas e intereses cobrados. Si al cabo de un año el fondo tiene mucho menos y no hay acuerdos de uso, algo no cuadra.
5 señales de que el fondo de reserva está mal administrado
- El saldo no aparece por separado en la rendición mensual.
- El fondo está en la misma cuenta que los gastos ordinarios y no se puede distinguir.
- Hay retiros sin acta del comité que los autorice.
- Se usa para pagar gastos de todos los meses (aseo, luz, sueldos).
- No existe provisión para indemnizaciones del personal.
¿No sabe cuánto hay realmente en el fondo de reserva de su edificio? Solicite una reunión gratuita y le decimos qué revisar primero en su condominio.
Cómo controlarlo desde el comité
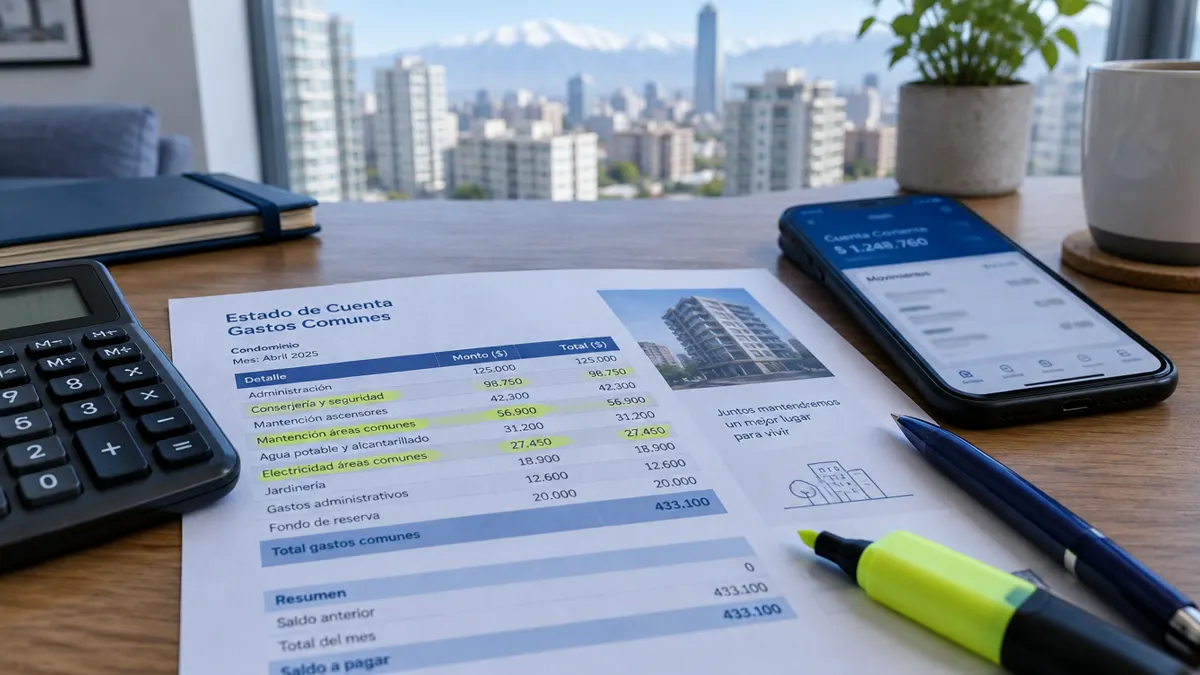
- Exija que cada rendición muestre: saldo inicial, aportes del mes, multas e intereses, retiros y saldo final.
- Pida que el saldo se pueda verificar en una cartola (idealmente en una cuenta o instrumento separado).
- Registre en acta cada autorización de uso, con el motivo y el monto.
- Defina en asamblea el porcentaje destinado a indemnizaciones y verifique que se provisione.
Si el fondo no cuadra, una auditoría de gastos comunes permite reconstruir sus movimientos y documentar las diferencias. También le puede servir nuestro checklist para revisar las cuentas.