Entender la diferencia entre gastos comunes ordinarios y extraordinarios no es un tecnicismo contable. De esa clasificación depende quién puede autorizar un gasto, si se puede pagar con el fondo de reserva y si hace falta convocar a una asamblea extraordinaria. Muchos conflictos en los edificios nacen de una cuota “extraordinaria” que nadie aprobó o de un gasto ordinario que se disfrazó de urgencia.
Le explicamos qué dice la Ley 21.442, con ejemplos, y cómo controlar cada tipo de gasto.
Qué son los gastos comunes ordinarios
El artículo 2 N°9 de la Ley 21.442 define los gastos comunes ordinarios en cuatro categorías:
| Categoría | Qué incluye según la ley |
|---|---|
| De administración | Reproducción de documentos y despacho; honorarios y remuneraciones del personal de servicio, conserje y administrador, incluidas las cotizaciones previsionales |
| De mantención | Mantención y certificación de ascensores, revisiones y certificaciones técnicas periódicas, aseo, luminarias, equipos de emergencia y seguridad, primas de seguros y otros análogos |
| De reparación | Arreglo de desperfectos o deterioros de los bienes comunes y reemplazo de artefactos, piezas o partes |
| De uso o consumo | Servicios colectivos de calefacción, agua potable, gas, energía eléctrica, teléfonos y telecomunicaciones |
En resumen, son los gastos propios del funcionamiento normal del edificio, que se repiten o son previsibles.
Qué son los gastos comunes extraordinarios
El mismo artículo 2, en su N°10, define los gastos comunes extraordinarios por exclusión: todo otro gasto adicional y distinto a los ordinarios, y las sumas destinadas a nuevas obras comunes.
Por ejemplo, serían típicamente extraordinarios la construcción de una nueva sala multiuso, la instalación de un sistema que antes no existía o una obra mayor que va más allá de reparar lo existente. En cambio, cambiar una pieza dañada de la bomba de agua es un gasto ordinario de reparación, aunque sea caro e inesperado.
Esa última distinción es la que más se confunde: “inesperado” no significa “extraordinario”. Una reparación imprevista sigue siendo ordinaria según la definición legal.
Quién aprueba cada tipo de gasto
La ley reparte las decisiones entre administrador, comité y asamblea:
- Actos de administración, conservación y urgencias: el administrador puede ejecutar los actos de administración y conservación, y los de carácter urgente, sin acuerdo previo de la asamblea, sin perjuicio de su posterior ratificación (art. 20 N°3).
- Presupuesto anual: lo aprueba el comité de administración, salvo materias que requieran acuerdo de asamblea (art. 22).
- Gastos extraordinarios de gran tamaño: solo pueden tratarse en asamblea extraordinaria los gastos o inversiones extraordinarias que excedan, en un período de doce meses, el equivalente a seis cuotas de gastos comunes ordinarios del total del condominio (art. 14 N°7).
- Obras de alteración, ampliaciones y construcciones en bienes comunes: también son materia exclusiva de asamblea extraordinaria (art. 14 N°14 y N°15).
Los quórums para cada acuerdo dependen del artículo 15 de la ley y de su reglamento de copropiedad; conviene revisarlos antes de citar. Le explicamos cómo funciona esa sesión en asamblea extraordinaria: cuándo se convoca y qué materias trata.
¿En su edificio se cobran cuotas extraordinarias que nunca pasaron por asamblea? Solicite una reunión gratuita y le decimos qué revisar primero en su condominio.
El fondo de reserva: para qué gastos se puede usar
El fondo común de reserva existe para solventar gastos comunes extraordinarios, urgentes o imprevistos, y es el comité quien autoriza su uso para esos fines (art. 39). Para gastos ordinarios de mantención o reparación, en cambio, la regla es más estricta: solo excepcionalmente la asamblea puede autorizar ese uso, con acuerdo de la mayoría absoluta de los derechos en el condominio, resguardando siempre la parte destinada a indemnizaciones del personal.
Por eso la clasificación importa tanto: si un gasto ordinario se registra como extraordinario, podría estar saliendo del fondo sin la autorización que corresponde. Más detalle en fondo de reserva del condominio.
Cómo deben aparecer en las cuentas
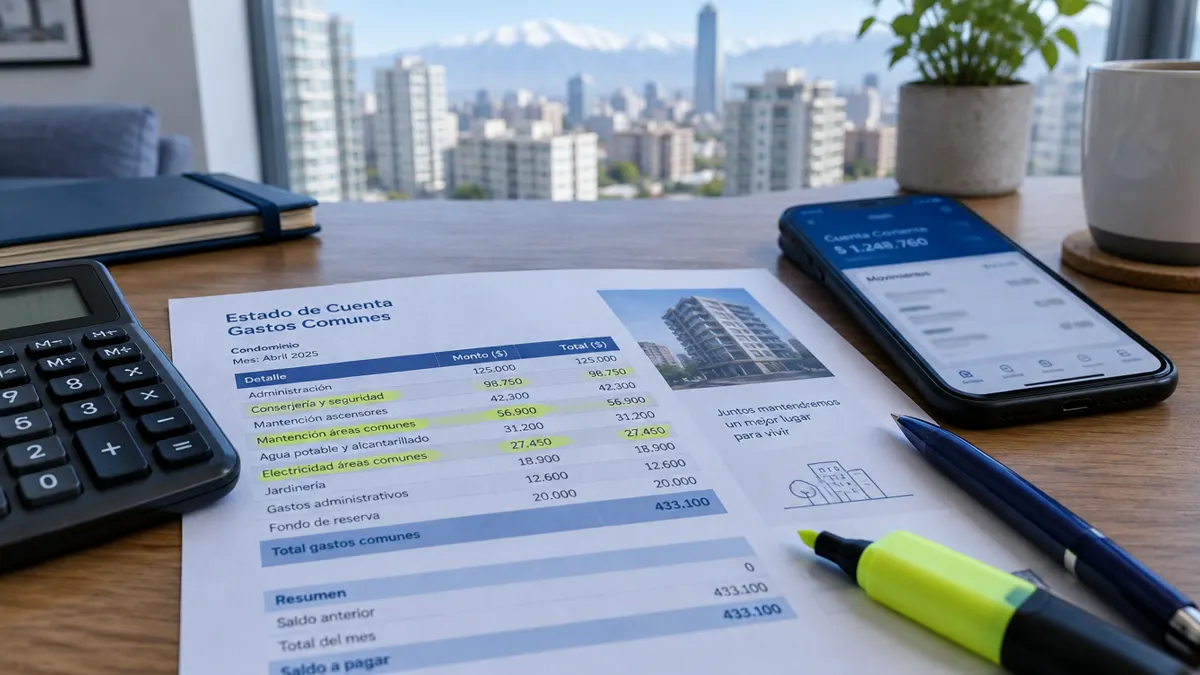
El reglamento de la ley (DS 7, art. 24) exige que la contabilidad desglose, al menos, la recaudación mensual por gastos ordinarios y extraordinarios, los gastos ordinarios separados en administración, mantención, reparación y consumo, y los gastos extraordinarios por separado. Además, el aviso de cobro debe indicar la proporción que corresponde a cada copropietario en los gastos comunes y en el fondo de reserva (art. 31 de la ley).
Checklist para el comité:
- ¿Cada gasto extraordinario tiene su acta de aprobación?
- ¿Se suman los gastos extraordinarios de los últimos doce meses para saber si superan las seis cuotas ordinarias del condominio?
- ¿Las reparaciones imprevistas se registran como ordinarias?
- ¿Los cobros extraordinarios se separan en el aviso de cobro y en la contabilidad?
- ¿El uso del fondo de reserva tiene autorización del comité o de la asamblea, según el tipo de gasto?
Gastos que suelen generar dudas
Aplicando las definiciones legales, estos son algunos casos frecuentes. Son orientaciones generales: la clasificación final depende de la naturaleza concreta de cada gasto y de su reglamento de copropiedad.
- Prima del seguro contra incendio: la ley la menciona expresamente dentro de los gastos ordinarios de mantención.
- Certificación de ascensores o de gas: gasto ordinario de mantención.
- Reemplazo de una pieza dañada del ascensor o de la bomba: gasto ordinario de reparación, aunque sea imprevisto.
- Remuneraciones y cotizaciones del personal: gasto ordinario de administración.
- Construcción de una obra común nueva (por ejemplo, una sala o un cierre perimetral que antes no existía): gasto extraordinario.
- Pintura completa de fachada: puede discutirse entre mantención y obra mayor; conviene definirlo con el comité y, si supera el umbral legal, llevarlo a asamblea extraordinaria.
Un caso hipotético
Por ejemplo, un edificio aprueba en asamblea un proyecto de cámaras de seguridad. Meses después aparecen en el aviso de cobro dos “cuotas extraordinarias” adicionales por “mejoras de seguridad”, sin acta. Al revisar, una corresponde a ampliaciones del proyecto no aprobadas y la otra a una reparación de portones, que era un gasto ordinario y debió ir en el gasto común normal. Sumadas, además, superaban el umbral de seis cuotas ordinarias en doce meses, lo que exigía asamblea extraordinaria.
Cómo planificar para evitar cuotas sorpresa
La mejor defensa contra los extraordinarios improvisados es un buen presupuesto y un programa de mantención realista. Lo explicamos en presupuesto anual del condominio. Y si quiere verificar que los gastos de su edificio están bien clasificados, aprobados y respaldados, lo revisamos en nuestra auditoría financiera de condominios.
Este artículo es informativo y no reemplaza la asesoría legal para un caso concreto. Fuente: Ley 21.442 (arts. 2, 14, 20, 22, 31 y 39) y DS N°7 (V. y U.) de 2023, art. 24, publicados en la Biblioteca del Congreso Nacional.