Una vez al año, en la asamblea ordinaria, la comunidad vota el balance anual del condominio. Para muchos copropietarios es un trámite: se proyectan unas tablas, alguien pregunta algo y se aprueba. Pero ese voto es el momento en que la comunidad valida la gestión financiera de todo un año. Aprobar sin revisar significa aceptar cifras que después es difícil cuestionar.
Esta guía le explica qué debe recibir antes de la asamblea, cómo revisarlo en poco tiempo y qué hacer si encuentra problemas.
Qué exige la ley para el balance anual del condominio
El artículo 14 de la Ley 21.442 establece que en la sesión ordinaria, que se celebra al menos una vez al año, la administración debe:
- Dar cuenta documentada de su gestión.
- Entregar el balance de ingresos y egresos.
- Poner a disposición de los copropietarios los verificadores de cada gasto efectuado.
- Entregar una copia informada por el banco de todas las cuentas bancarias, sus cartolas y el respaldo de pago de certificaciones y seguros contratados.
El comité de administración somete a votación de la asamblea la aprobación de ese balance.
Plazos de entrega de la documentación
La documentación debe estar a disposición de copropietarios y arrendatarios con al menos 24 horas de antelación a la sesión (art. 21 de la ley). El reglamento, DS 7, precisa en su artículo 28 que se envía por correo electrónico a quienes estén inscritos en el Registro de Copropietarios o, si no registraron correo, en papel en la unidad. Además, cualquier copropietario o arrendatario que la solicite debe recibirla dentro de un máximo de 10 días corridos desde su solicitud.
Veinticuatro horas es el mínimo legal, no lo ideal. Como recomendación, el comité puede pedir al administrador que entregue el balance con más anticipación para que los copropietarios alcancen a revisarlo. Si quiere saber qué más puede exigir, revise qué información puede exigir un copropietario sobre las cuentas.
Cómo revisar el balance en una tarde
No necesita revisar cada boleta para hacer una revisión útil. Siga estos pasos:
- Saldo inicial y final. El saldo inicial debe ser el saldo final del balance aprobado el año anterior. El saldo final debe coincidir con las cartolas al cierre, considerando las partidas en tránsito. Si no sabe cómo hacer esa comparación, vea conciliación bancaria del condominio.
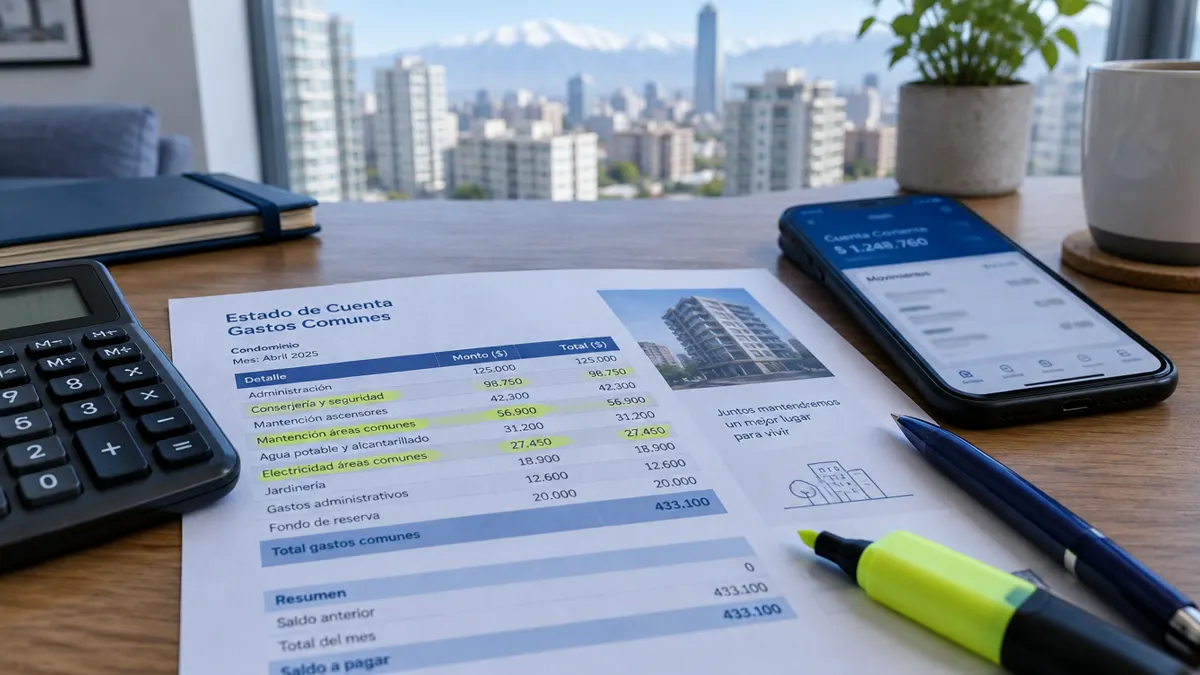
- Ingresos versus emisión. Compare lo recaudado con lo cobrado. La diferencia debe explicarse por morosidad, y esa morosidad debe estar detallada por unidad.
- Gastos por categoría. El DS 7 (art. 24) exige separar recaudación, gastos ordinarios (administración, mantención, reparación y consumo), gastos extraordinarios, fondo de reserva y multas e intereses. Si todo aparece en una sola línea, pida el desglose.
- Comparación con el presupuesto. Contraste cada partida con el presupuesto aprobado para el período y pida explicación de las desviaciones importantes.
- Fondo de reserva. Verifique el saldo inicial, los aportes mensuales, los intereses y multas incorporados, los usos con su autorización y el saldo final.
- Pasivos. El balance debe mostrar lo que el condominio debe: proveedores, remuneraciones, honorarios y cotizaciones previsionales adeudadas (DS 7, art. 24).
- Muestra de respaldos. Elija los diez gastos más grandes del año y pida ver su factura, contrato y comprobante de pago.
¿Le piden aprobar un balance que nadie en el comité alcanzó a revisar? Solicite una reunión gratuita y le decimos qué revisar primero en su condominio.
Señales de alerta en el balance
| Señal | Por qué preocupa |
|---|---|
| Saldo inicial distinto al final del año anterior | Cifras ya aprobadas fueron modificadas |
| Partidas genéricas grandes (“varios”, “otros gastos”) | Gastos sin detalle que no se pueden verificar |
| Fondo de reserva sin movimiento o que disminuye sin acta | Aportes no registrados o usos no autorizados |
| No aparecen deudas con proveedores ni cotizaciones | Pasivos ocultos que aparecerán después |
| Morosidad informada en un total, sin detalle por unidad | Imposible verificar gestiones de cobro |
| No se entregan cartolas ni verificadores | Incumple el art. 14 de la ley |
Qué hacer si encuentra observaciones
La ley prevé un procedimiento claro (art. 14 de la ley y art. 29 del DS 7):
- Si la asamblea rechaza el balance, el rechazo debe ser fundado y los motivos se consignan en el acta.
- El administrador debe responder las observaciones en un plazo máximo de 15 días corridos, por correo electrónico al comité, con los antecedentes de respaldo.
- Recibida la respuesta o vencido el plazo, el comité remite los nuevos antecedentes a los copropietarios y cita a una nueva sesión ordinaria, que debe celebrarse a más tardar dentro de 10 días corridos desde la recepción de la respuesta. La aprobación también puede hacerse por consulta por escrito.
Por eso conviene llegar a la asamblea con las observaciones por escrito y concretas: “falta el respaldo de la factura X”, “el saldo final no coincide con la cartola de diciembre”, en lugar de un rechazo general. Le recomendamos también revisar la guía para preparar la asamblea ordinaria de copropietarios.
Un caso hipotético
Por ejemplo, en un condominio de Viña del Mar el comité recibe el balance dos días antes de la asamblea. Al comparar, nota que el fondo de reserva terminó el año con un saldo menor al inicial, pero no hay acta que autorice su uso. En la asamblea plantea la observación por escrito, el balance se rechaza de forma fundada y el administrador tiene 15 días corridos para explicar. La respuesta muestra que el fondo se usó para pagar mantenciones ordinarias sin el acuerdo de asamblea que exige el artículo 39. Con esa información, la comunidad puede decidir con respaldo.
Cuándo pedir una auditoría antes de votar
Si el balance llega tarde, sin respaldos o con diferencias que el administrador no explica, una auditoría independiente previa a la asamblea le da al comité un informe objetivo para votar con tranquilidad. En Audit Propiedades revisamos el balance, las conciliaciones, el fondo de reserva y los respaldos, y entregamos un informe en lenguaje claro en alrededor de 30 días. Conozca el alcance en nuestra auditoría financiera de condominios.
Este artículo es informativo y no reemplaza la asesoría legal o contable para un caso concreto. Fuente: Ley 21.442 (arts. 14, 21 y 39) y DS N°7 (V. y U.) de 2023 (arts. 24, 28 y 29), publicados en la Biblioteca del Congreso Nacional.